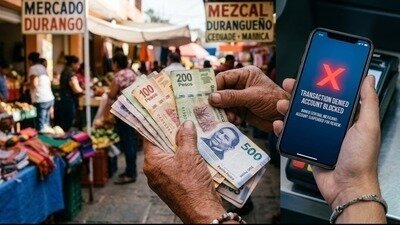

Protección, soberanía y garantía del uso de dinero en efectivo en Durango.
La causa
El paso hacia la eliminación total del efectivo y la implantación de las Monedas Digitales de Banco Central (CBDC) no es una evolución tecnológica natural; es la reestructuración jurídica del concepto de propiedad privada. Quien defiende la sustitución del efectivo bajo la bandera de la 'eficiencia' omite una realidad operativa ineludible: la transformación del dinero de un activo al portador a un pasivo condicionado de uso.
A continuación, la argumentación técnica, jurídica y macroeconómica en contra del monopolio digital del dinero;
1. Extinción de la propiedad privada sobre el capital: El dinero físico es un título valor al portador de ejecución inmediata. La posesión física del billete concede el dominio legal y la facultad de disposición sobre el activo sin intermediación. En un entorno exclusivamente digital, el ciudadano pierde la propiedad directa de su dinero y la sustituye por un crédito contra un intermediario. El saldo en la pantalla no es dinero; es un registro contable que representa la promesa de una entidad de permitirte transaccionar. Al eliminar la alternativa física, se elimina el derecho a la tenencia autónoma del valor. Si el acceso a tu propiedad depende de la autorización explícita y técnica de un tercero para cada microtransacción, entonces la propiedad sobre ese bien es ficticia: te ha sido concedida en usufructo condicionado.
2. Anulación de la política monetaria de mercado y confiscación por tasas negativas:
El efectivo actúa como un suelo operativo para los tipos de interés. Si un banco central fija tasas de interés negativas para forzar el consumo o liquidar deuda pública, el depositante tiene la libertad táctica de retirar sus fondos al soporte físico, preservando el valor nominal. Sin efectivo, se rompe el límite inferior cero (Zero Lower Bound). Los bancos centrales adquieren la capacidad técnica de aplicar tipos de interés profundamente negativos de forma directa y generalizada sobre las cuentas de la población. Esto equivale a una confiscación sistemática y automática del ahorro para corregir desequilibrios macroeconómicos provocados por la propia autoridad fiscal, eliminando el derecho constitucional a la preservación del patrimonio.
3. Ruptura del principio de presunción de inocencia y sanción extrajudicial:
En el marco del derecho procesal, la privación del acceso a los propios recursos requiere la intervención de un juez, un debido proceso y una sentencia fundatoria. El dinero digital centralizado delega en algoritmos, instancias administrativas y entidades bancarias la capacidad de suspender, limitar o congelar facultades transaccionales de manera preventiva e instantánea mediante 'cumplimiento normativo' (compliance / AML). La desconexión del circuito económico no requiere juicio previo; la carga de la prueba se invierte y se impone sobre el ciudadano despojado, quien debe justificar su inocencia sin capacidad financiera para litigar. La inhabilitación económica automática destruye las garantías mínimas del debido proceso.
4. Fragilidad sistémica y riesgo de punto único de falla (Single Point of Failure):
Cualquier arquitectura financiera 100% digital contradice los principios básicos de la teoría de sistemas y la ingeniería de resiliencia. Ninguna infraestructura tecnológica del mundo —por más redundante que sea— posee una disponibilidad del 100% frente a colapsos en las redes de telecomunicaciones, eventos electromagnéticos, ataques informáticos de escala estatal o crisis energéticas. El efectivo es el sistema analógico de respaldo que garantiza la continuidad operativa de la economía básica en momentos de catástrofe. Eliminar el soporte físico no es modernización; es la creación deliberada de un punto único de falla donde un evento crítico no solo interrumpe los servicios bancarios, sino que detiene de golpe el intercambio de alimentos, medicinas y combustible a escala nacional.
5. Asimetría de poder y liquidación de la soberanía individual. El comercio es el contrato primario de la sociedad civil. Cuando dos individuos intercambian bienes utilizando un medio de pago neutro y sin fricción de terceros, ejercen su soberanía individual.
Imponer un mediador tecnológico e institucional obligatorio en el 100% de los intercambios económicos otorga a la infraestructura central el poder de censura previa sobre cualquier actividad. Si el emisor de la moneda o la red de pagos decide qué transacciones son 'deseables', 'válidas' u 'homologadas', el mercado deja de regirse por la oferta y la demanda para pasar a ser administrado por un filtro burocrático y discrecional.
Conclusión:
Rechazar el monopolio del dinero digital no es oponerse a la tecnología ni defender la ilegalidad; es exigir el mantenimiento de las salvaguardas estructurales del Estado de Derecho, la propiedad privada y la resiliencia sistémica. Un sistema económico donde el acceso al propio sustento está sujeto a una autorización informática centralizada no es un mercado libre: es una concesión de acceso revocable..
Firmar esta petición es defender la soberanía de nuestro patrimonio, nuestra privacidad y el derecho a disponer libremente del fruto de nuestro trabajo sin intermediarios ni restricciones automáticas.
4
La causa
El paso hacia la eliminación total del efectivo y la implantación de las Monedas Digitales de Banco Central (CBDC) no es una evolución tecnológica natural; es la reestructuración jurídica del concepto de propiedad privada. Quien defiende la sustitución del efectivo bajo la bandera de la 'eficiencia' omite una realidad operativa ineludible: la transformación del dinero de un activo al portador a un pasivo condicionado de uso.
A continuación, la argumentación técnica, jurídica y macroeconómica en contra del monopolio digital del dinero;
1. Extinción de la propiedad privada sobre el capital: El dinero físico es un título valor al portador de ejecución inmediata. La posesión física del billete concede el dominio legal y la facultad de disposición sobre el activo sin intermediación. En un entorno exclusivamente digital, el ciudadano pierde la propiedad directa de su dinero y la sustituye por un crédito contra un intermediario. El saldo en la pantalla no es dinero; es un registro contable que representa la promesa de una entidad de permitirte transaccionar. Al eliminar la alternativa física, se elimina el derecho a la tenencia autónoma del valor. Si el acceso a tu propiedad depende de la autorización explícita y técnica de un tercero para cada microtransacción, entonces la propiedad sobre ese bien es ficticia: te ha sido concedida en usufructo condicionado.
2. Anulación de la política monetaria de mercado y confiscación por tasas negativas:
El efectivo actúa como un suelo operativo para los tipos de interés. Si un banco central fija tasas de interés negativas para forzar el consumo o liquidar deuda pública, el depositante tiene la libertad táctica de retirar sus fondos al soporte físico, preservando el valor nominal. Sin efectivo, se rompe el límite inferior cero (Zero Lower Bound). Los bancos centrales adquieren la capacidad técnica de aplicar tipos de interés profundamente negativos de forma directa y generalizada sobre las cuentas de la población. Esto equivale a una confiscación sistemática y automática del ahorro para corregir desequilibrios macroeconómicos provocados por la propia autoridad fiscal, eliminando el derecho constitucional a la preservación del patrimonio.
3. Ruptura del principio de presunción de inocencia y sanción extrajudicial:
En el marco del derecho procesal, la privación del acceso a los propios recursos requiere la intervención de un juez, un debido proceso y una sentencia fundatoria. El dinero digital centralizado delega en algoritmos, instancias administrativas y entidades bancarias la capacidad de suspender, limitar o congelar facultades transaccionales de manera preventiva e instantánea mediante 'cumplimiento normativo' (compliance / AML). La desconexión del circuito económico no requiere juicio previo; la carga de la prueba se invierte y se impone sobre el ciudadano despojado, quien debe justificar su inocencia sin capacidad financiera para litigar. La inhabilitación económica automática destruye las garantías mínimas del debido proceso.
4. Fragilidad sistémica y riesgo de punto único de falla (Single Point of Failure):
Cualquier arquitectura financiera 100% digital contradice los principios básicos de la teoría de sistemas y la ingeniería de resiliencia. Ninguna infraestructura tecnológica del mundo —por más redundante que sea— posee una disponibilidad del 100% frente a colapsos en las redes de telecomunicaciones, eventos electromagnéticos, ataques informáticos de escala estatal o crisis energéticas. El efectivo es el sistema analógico de respaldo que garantiza la continuidad operativa de la economía básica en momentos de catástrofe. Eliminar el soporte físico no es modernización; es la creación deliberada de un punto único de falla donde un evento crítico no solo interrumpe los servicios bancarios, sino que detiene de golpe el intercambio de alimentos, medicinas y combustible a escala nacional.
5. Asimetría de poder y liquidación de la soberanía individual. El comercio es el contrato primario de la sociedad civil. Cuando dos individuos intercambian bienes utilizando un medio de pago neutro y sin fricción de terceros, ejercen su soberanía individual.
Imponer un mediador tecnológico e institucional obligatorio en el 100% de los intercambios económicos otorga a la infraestructura central el poder de censura previa sobre cualquier actividad. Si el emisor de la moneda o la red de pagos decide qué transacciones son 'deseables', 'válidas' u 'homologadas', el mercado deja de regirse por la oferta y la demanda para pasar a ser administrado por un filtro burocrático y discrecional.
Conclusión:
Rechazar el monopolio del dinero digital no es oponerse a la tecnología ni defender la ilegalidad; es exigir el mantenimiento de las salvaguardas estructurales del Estado de Derecho, la propiedad privada y la resiliencia sistémica. Un sistema económico donde el acceso al propio sustento está sujeto a una autorización informática centralizada no es un mercado libre: es una concesión de acceso revocable..
Firmar esta petición es defender la soberanía de nuestro patrimonio, nuestra privacidad y el derecho a disponer libremente del fruto de nuestro trabajo sin intermediarios ni restricciones automáticas.
Actualizaciones de la petición
Compartir esta petición
Petición creada en 25 de septiembre de 2026