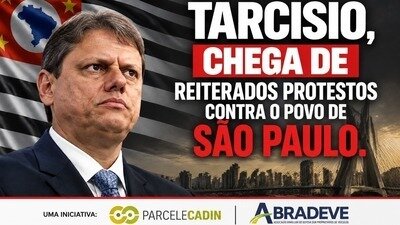
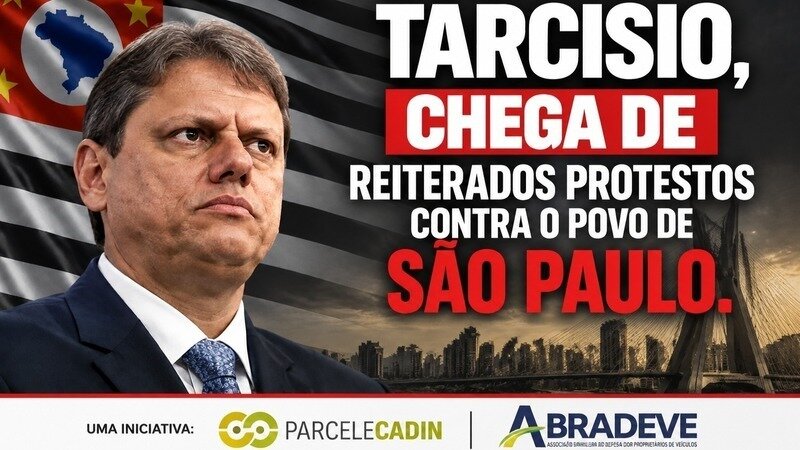
Rever política de protestos do IPVA em São Paulo
O problema
Abaixo-assinado em defesa do contribuinte e pela revisão dos protestos reiterados de IPVA no Estado de São Paulo.
Às autoridades competentes do Estado de São Paulo.
Nós, cidadãos e contribuintes abaixo-assinados, manifestamos preocupação com a crescente pressão exercida por mecanismos de cobrança que, em certas situações, ampliam significativamente os custos justamente de quem já enfrenta dificuldades financeiras. Reconhecemos a importância do pagamento dos tributos e não pretendemos afastar qualquer obrigação legal do contribuinte. O que defendemos é que a relação entre o poder público e o contribuinte seja pautada pela razoabilidade, proporcionalidade, transparência e respeito à capacidade econômica do cidadão, criando condições reais de regularização. Dos protestos reiterados de IPVA, no Estado de São Paulo, chama atenção a prática de protestos sucessivos de débitos de IPVA do mesmo contribuinte, o que gera sucessivos emolumentos e aumenta progressivamente o valor total necessário para regularizar a situação.
Essa discussão tornou-se ainda mais relevante após a edição da Lei Complementar nº 208, de 2 de julho de 2024, que alterou o artigo 174 do Código Tributário Nacional e passou a prever expressamente o protesto extrajudicial como causa de interrupção da prescrição do crédito tributário. A legislação estabelece, em regra, prazo de cinco anos para a cobrança judicial do crédito tributário, contado de sua constituição definitiva, sujeito às causas legais de interrupção.
Com essa mudança, o protesto extrajudicial ganhou peso ainda maior como instrumento de preservação e cobrança do crédito público. Por essa razão, entendemos que deve ser revista a necessidade de promover sucessivos protestos de IPVA contra o mesmo contribuinte. Se o Estado já dispõe de instrumentos eficazes para preservar e cobrar seus créditos, é razoável questionar se a multiplicação de protestos, com novos emolumentos e despesas a cada ato, é de fato necessária e proporcional.
Não se trata de defender o não pagamento do tributo. O contribuinte continua responsável por suas obrigações. Entretanto, quando alguém deixa de pagar por dificuldade financeira, criar novas despesas sucessivas não aumenta sua capacidade de pagamento. Pelo contrário, pode tornar a regularização cada vez mais distante. Além disso, a manutenção dos débitos pode impedir a regularização do licenciamento, agravando a situação e expondo o proprietário às consequências previstas na legislação de trânsito. Dos pedidos. Diante disso, solicitamos às autoridades competentes: 1. A revisão dos procedimentos de protestos reiterados de IPVA do mesmo contribuinte. 2. Que seja estudada a possibilidade de, havendo protesto ativo de IPVA, os demais débitos sejam cobrados pelos meios legais, sem a realização automática de novos protestos, quando juridicamente possível. 3. A adoção de mecanismos que evitem a multiplicação desnecessária de emolumentos e despesas cartorárias. 4. Que sejam priorizadas soluções de negociação, parcelamento e regularização que ampliem as condições reais de pagamento. 5. A abertura de diálogo entre o Poder Público, órgãos de cobrança, cartórios e sociedade. para construção de procedimentos mais proporcionais, transparentes e eficientes. Não pretendemos impedir a cobrança nem eliminar o tributo. Pretendemos que a cobrança seja feita de forma equilibrada, permitindo que o cidadão tenha condições reais de resolver sua situação. Cobrar o tributo é legítimo. Multiplicar custos de cobrança não deve se tornar um obstáculo à regularização.
Hoje, o contribuinte que não consegue pagar o IPVA no vencimento vê a dívida crescer com multas, juros, honorários pela simples incrição em Dívida Ativa, encargos e, quando há protesto, custas e emolumentos cartorários. Quem já não tinha recursos para pagar o imposto passa a dever um valor ainda maior, tornando cada vez mais difícil a regularização. E o problema não para na dívida: sem conseguir regularizar, o cidadão não consegue licenciar o veículo. Na necessidade continua circulando nessas condições e é fiscalizado, tem o veículo removido, gerando novas despesas de pátio e outros custos para liberação. Para quem já não tinha dinheiro, isso significa perder um bem que muitas vezes é instrumento de trabalho e fonte de renda. Não é hipótese distante, é uma realidade que já atinge contribuintes hoje.
O Estado tem o direito de cobrar, mas uma cobrança que sucessivamente encarece
Não é razoável que o Estado aceite o parcelamento do IPVA, receba as parcelas, e ainda assim impeça o contribuinte de licenciar seu veículo. Ao parcelar, o cidadão reconhece a dívida e, na prática, renova a possibilidade de cobrança pelo Estado. Em troca, o mínimo que se espera é que o veículo possa ser licenciado enquanto o acordo estiver sendo cumprido. Ou seja: parcelamento em dia, veículo regular. O Estado continua recebendo, o contribuinte continua pagando, e o carro não fica irregular. Essa é uma medida justa, viável e que beneficia os dois lados.
Por essas razões, os cidadãos abaixo-assinados requerem que esta matéria seja analisada pelas autoridades competentes do Estado de São Paulo. Assinaturas. Nome completo, CPF, cidade e assinatura.
32
O problema
Abaixo-assinado em defesa do contribuinte e pela revisão dos protestos reiterados de IPVA no Estado de São Paulo.
Às autoridades competentes do Estado de São Paulo.
Nós, cidadãos e contribuintes abaixo-assinados, manifestamos preocupação com a crescente pressão exercida por mecanismos de cobrança que, em certas situações, ampliam significativamente os custos justamente de quem já enfrenta dificuldades financeiras. Reconhecemos a importância do pagamento dos tributos e não pretendemos afastar qualquer obrigação legal do contribuinte. O que defendemos é que a relação entre o poder público e o contribuinte seja pautada pela razoabilidade, proporcionalidade, transparência e respeito à capacidade econômica do cidadão, criando condições reais de regularização. Dos protestos reiterados de IPVA, no Estado de São Paulo, chama atenção a prática de protestos sucessivos de débitos de IPVA do mesmo contribuinte, o que gera sucessivos emolumentos e aumenta progressivamente o valor total necessário para regularizar a situação.
Essa discussão tornou-se ainda mais relevante após a edição da Lei Complementar nº 208, de 2 de julho de 2024, que alterou o artigo 174 do Código Tributário Nacional e passou a prever expressamente o protesto extrajudicial como causa de interrupção da prescrição do crédito tributário. A legislação estabelece, em regra, prazo de cinco anos para a cobrança judicial do crédito tributário, contado de sua constituição definitiva, sujeito às causas legais de interrupção.
Com essa mudança, o protesto extrajudicial ganhou peso ainda maior como instrumento de preservação e cobrança do crédito público. Por essa razão, entendemos que deve ser revista a necessidade de promover sucessivos protestos de IPVA contra o mesmo contribuinte. Se o Estado já dispõe de instrumentos eficazes para preservar e cobrar seus créditos, é razoável questionar se a multiplicação de protestos, com novos emolumentos e despesas a cada ato, é de fato necessária e proporcional.
Não se trata de defender o não pagamento do tributo. O contribuinte continua responsável por suas obrigações. Entretanto, quando alguém deixa de pagar por dificuldade financeira, criar novas despesas sucessivas não aumenta sua capacidade de pagamento. Pelo contrário, pode tornar a regularização cada vez mais distante. Além disso, a manutenção dos débitos pode impedir a regularização do licenciamento, agravando a situação e expondo o proprietário às consequências previstas na legislação de trânsito. Dos pedidos. Diante disso, solicitamos às autoridades competentes: 1. A revisão dos procedimentos de protestos reiterados de IPVA do mesmo contribuinte. 2. Que seja estudada a possibilidade de, havendo protesto ativo de IPVA, os demais débitos sejam cobrados pelos meios legais, sem a realização automática de novos protestos, quando juridicamente possível. 3. A adoção de mecanismos que evitem a multiplicação desnecessária de emolumentos e despesas cartorárias. 4. Que sejam priorizadas soluções de negociação, parcelamento e regularização que ampliem as condições reais de pagamento. 5. A abertura de diálogo entre o Poder Público, órgãos de cobrança, cartórios e sociedade. para construção de procedimentos mais proporcionais, transparentes e eficientes. Não pretendemos impedir a cobrança nem eliminar o tributo. Pretendemos que a cobrança seja feita de forma equilibrada, permitindo que o cidadão tenha condições reais de resolver sua situação. Cobrar o tributo é legítimo. Multiplicar custos de cobrança não deve se tornar um obstáculo à regularização.
Hoje, o contribuinte que não consegue pagar o IPVA no vencimento vê a dívida crescer com multas, juros, honorários pela simples incrição em Dívida Ativa, encargos e, quando há protesto, custas e emolumentos cartorários. Quem já não tinha recursos para pagar o imposto passa a dever um valor ainda maior, tornando cada vez mais difícil a regularização. E o problema não para na dívida: sem conseguir regularizar, o cidadão não consegue licenciar o veículo. Na necessidade continua circulando nessas condições e é fiscalizado, tem o veículo removido, gerando novas despesas de pátio e outros custos para liberação. Para quem já não tinha dinheiro, isso significa perder um bem que muitas vezes é instrumento de trabalho e fonte de renda. Não é hipótese distante, é uma realidade que já atinge contribuintes hoje.
O Estado tem o direito de cobrar, mas uma cobrança que sucessivamente encarece
Não é razoável que o Estado aceite o parcelamento do IPVA, receba as parcelas, e ainda assim impeça o contribuinte de licenciar seu veículo. Ao parcelar, o cidadão reconhece a dívida e, na prática, renova a possibilidade de cobrança pelo Estado. Em troca, o mínimo que se espera é que o veículo possa ser licenciado enquanto o acordo estiver sendo cumprido. Ou seja: parcelamento em dia, veículo regular. O Estado continua recebendo, o contribuinte continua pagando, e o carro não fica irregular. Essa é uma medida justa, viável e que beneficia os dois lados.
Por essas razões, os cidadãos abaixo-assinados requerem que esta matéria seja analisada pelas autoridades competentes do Estado de São Paulo. Assinaturas. Nome completo, CPF, cidade e assinatura.
Atualizações do abaixo-assinado
Compartilhar este abaixo-assinado
Abaixo-assinado criado em 22 de setembro de 2026