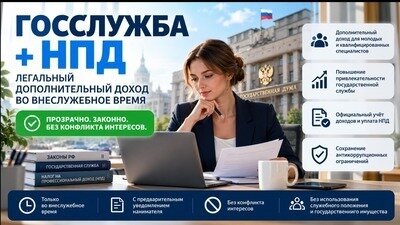

Разрешить госслужащим применять НПД для дополнительной работы во внеслужебное время
Проблема
Сегодня государственный гражданский служащий может выполнять другую оплачиваемую работу в свободное от службы время — при условии, что он предварительно уведомит представителя нанимателя и такая работа не создаёт конфликта интересов.
Но использовать налог на профессиональный доход (НПД, самозанятость) для такого заработка госслужащий фактически не может. Исключение предусмотрено только для доходов от сдачи в аренду (наём) жилых помещений.
Получается странная ситуация: дополнительная оплачиваемая работа может быть разрешена, а официально оформить самостоятельный дополнительный заработок через НПД и платить с него налог — нельзя.
Почему это важно?
Многие государственные служащие, особенно молодые специалисты и сотрудники на начальных должностях, получают сравнительно небольшую заработную плату.
При этом у человека могут быть знания и профессиональные навыки, позволяющие ему в свободное время дополнительно зарабатывать: преподавать, заниматься переводами, дизайном, программированием, информационной, творческой или другой деятельностью, не связанной с его должностными обязанностями.
Почему человек, работающий на государственной службе, не может легально получать такой дополнительный доход и платить с него налог, если эта деятельность не связана с его должностью и не создаёт конфликта интересов?
Возможность законной дополнительной занятости может повысить привлекательность государственной службы для молодых и квалифицированных специалистов, предоставив им возможность реализовывать свои профессиональные навыки и получать дополнительный доход во внеслужебное время.
Что предлагается?
Предлагается разрешить государственным гражданским служащим применять НПД для дополнительной деятельности во внеслужебное время.
При этом все действующие антикоррупционные ограничения должны сохраняться.
Госслужащий должен предварительно уведомлять представителя нанимателя о такой деятельности. Она не должна быть связана с его должностными полномочиями или создавать конфликт интересов.
Необходимо сохранить запрет на использование служебного положения, служебной информации, государственного имущества и других ресурсов государственного органа для получения дополнительного дохода.
Также не должно допускаться оказание платных услуг гражданам и организациям, в отношении которых госслужащий непосредственно осуществляет контрольные, разрешительные или иные властные полномочия.
Для реализации этого предложения необходимо внести соответствующие изменения в законодательство о государственной гражданской службе и о налоге на профессиональный доход.
Дополнительная работа — во внеслужебное время. Доход — официально. Налог — государству. Антикоррупционные ограничения — сохраняются.
Почему этот вопрос стоит пересмотреть?
НПД появился в России в 2019 году после принятия Федерального закона от 27 ноября 2018 года № 422-ФЗ «О проведении эксперимента по установлению специального налогового режима „Налог на профессиональный доход“».
Ещё при рассмотрении соответствующего законопроекта в Государственной Думе в 2018 году Правовое управление Аппарата Государственной Думы обращало внимание на вопрос разграничения отдельных видов деятельности и предпринимательской деятельности, в том числе применительно к запретам для государственных и муниципальных служащих.
С момента введения НПД прошло уже несколько лет. Этот налоговый режим стал простым способом официально учитывать доход от самостоятельной деятельности и платить с него налог.
Поэтому этот вопрос целесообразно рассмотреть вновь и установить понятный и прозрачный механизм применения НПД государственными гражданскими служащими для разрешённой дополнительной деятельности.
Суть предложения проста: законная подработка в свободное время, официальный доход и уплата налога — без использования служебного положения и без конфликта интересов.
14
Проблема
Сегодня государственный гражданский служащий может выполнять другую оплачиваемую работу в свободное от службы время — при условии, что он предварительно уведомит представителя нанимателя и такая работа не создаёт конфликта интересов.
Но использовать налог на профессиональный доход (НПД, самозанятость) для такого заработка госслужащий фактически не может. Исключение предусмотрено только для доходов от сдачи в аренду (наём) жилых помещений.
Получается странная ситуация: дополнительная оплачиваемая работа может быть разрешена, а официально оформить самостоятельный дополнительный заработок через НПД и платить с него налог — нельзя.
Почему это важно?
Многие государственные служащие, особенно молодые специалисты и сотрудники на начальных должностях, получают сравнительно небольшую заработную плату.
При этом у человека могут быть знания и профессиональные навыки, позволяющие ему в свободное время дополнительно зарабатывать: преподавать, заниматься переводами, дизайном, программированием, информационной, творческой или другой деятельностью, не связанной с его должностными обязанностями.
Почему человек, работающий на государственной службе, не может легально получать такой дополнительный доход и платить с него налог, если эта деятельность не связана с его должностью и не создаёт конфликта интересов?
Возможность законной дополнительной занятости может повысить привлекательность государственной службы для молодых и квалифицированных специалистов, предоставив им возможность реализовывать свои профессиональные навыки и получать дополнительный доход во внеслужебное время.
Что предлагается?
Предлагается разрешить государственным гражданским служащим применять НПД для дополнительной деятельности во внеслужебное время.
При этом все действующие антикоррупционные ограничения должны сохраняться.
Госслужащий должен предварительно уведомлять представителя нанимателя о такой деятельности. Она не должна быть связана с его должностными полномочиями или создавать конфликт интересов.
Необходимо сохранить запрет на использование служебного положения, служебной информации, государственного имущества и других ресурсов государственного органа для получения дополнительного дохода.
Также не должно допускаться оказание платных услуг гражданам и организациям, в отношении которых госслужащий непосредственно осуществляет контрольные, разрешительные или иные властные полномочия.
Для реализации этого предложения необходимо внести соответствующие изменения в законодательство о государственной гражданской службе и о налоге на профессиональный доход.
Дополнительная работа — во внеслужебное время. Доход — официально. Налог — государству. Антикоррупционные ограничения — сохраняются.
Почему этот вопрос стоит пересмотреть?
НПД появился в России в 2019 году после принятия Федерального закона от 27 ноября 2018 года № 422-ФЗ «О проведении эксперимента по установлению специального налогового режима „Налог на профессиональный доход“».
Ещё при рассмотрении соответствующего законопроекта в Государственной Думе в 2018 году Правовое управление Аппарата Государственной Думы обращало внимание на вопрос разграничения отдельных видов деятельности и предпринимательской деятельности, в том числе применительно к запретам для государственных и муниципальных служащих.
С момента введения НПД прошло уже несколько лет. Этот налоговый режим стал простым способом официально учитывать доход от самостоятельной деятельности и платить с него налог.
Поэтому этот вопрос целесообразно рассмотреть вновь и установить понятный и прозрачный механизм применения НПД государственными гражданскими служащими для разрешённой дополнительной деятельности.
Суть предложения проста: законная подработка в свободное время, официальный доход и уплата налога — без использования служебного положения и без конфликта интересов.
Адресаты петиции

Новости этой петиции
Поделиться этой петицией
Петиция создана 27 сентября 2026 г.